北京华夏仲景医药信息咨询有限公司
独立严谨的医药咨询服务提供商

最新文章
新闻详情

哌柏西利片深度立项评估与市场竞争力报告

发表时间:2026-08-03 16:59来源:数字医药网


2026-44

立项推荐

哌柏西利片


01

产品信息

图片

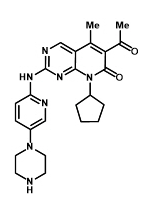
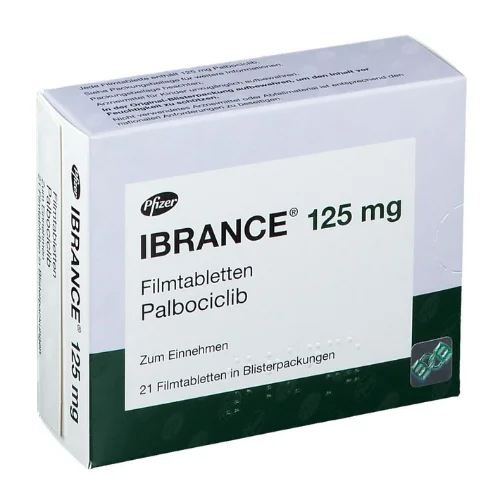
    哌柏西利片(通用名:Palbociclib Tablets;原研商品名 爱博新® Ibrance®)是辉瑞(Pfizer)开发的全球首款获批的 CDK4/6 抑制剂,片剂口服,规格 25 mg / 125 mg,推荐剂量 125 mg qd,连续服用 21 天、停药 7 天(3/1 给药方案),28 天为一个治疗周期。原研片剂 2022 年 8 月在中国获批上市(辉瑞在华上市),2024 年 6 月石药集团欧意药业拿下国内哌柏西利片首仿(化药 4 类),随后正大天晴片剂获批,浙江麒正报产在审——目前国内片剂除原研外仅有 2 家仿制获批。

本项目定位为:在中国 HR+/HER2- 乳腺癌占全部乳腺癌约 70%、CDK4/6 抑制剂整体赛道空间超 60 亿元、哌柏西利化合物专利 2023 年 1 月已到期的基底上,通过化药 4 类仿制路径切入"胶囊已集采红海 + 片剂剂型迭代"的特殊窗口。哌柏西利是"化合物专利已悬崖 + 胶囊已国采 + 片剂剂型迭代 + 集采专项在即"的存量博弈样本,立项决胜点在"片剂剂型差异化 + 集采成本控制 + 规避胶囊红海"。

图片
图片
图片

原研上市信息

  • 原研企业:辉瑞(Pfizer)

  • 全球首次批准:2019 年 11 月美国(Ibrance®),胶囊剂型更早上市

  • 中国首次批准:2018 年 7 月 NMPA 批准哌柏西利胶囊;2022 年 8 月辉瑞哌柏西利片在华获批(25 mg / 125 mg)

  • 全球销售:哌柏西利 2021 年峰值销售 54.37 亿美元,此后逐年下滑,2024 年被礼来阿贝西利反超失去 CDK4/6 销冠地位

  • 化合物专利:中国核心化合物专利于 2023 年 1 月 10 日到期,国内仿制药集中入场

图片
图片

适应症

  • 中国获批(仅晚期):HR+、HER2- 局部晚期或转移性乳腺癌,与芳香化酶抑制剂(AI)联合使用作为绝经后女性患者的初始内分泌治疗

  • 关键短板:哌柏西利辅助治疗 PALLAS 系列研究未达终点,无早期乳腺癌辅助治疗适应症——这是其与阿贝西利(早期+晚期全场景)、达尔西利(2026 年 6 月获早期适应症)最大的适应症差距

  • 美国额外获批:与氟维司群联合用于内分泌治疗后进展的 HR+/HER2- 晚期乳腺癌(中国说明书尚未批准氟维司群联合方案)

    剂型差异化(片剂 vs 胶囊)

  • 胶囊局限:需随餐服用以确保暴露量一致;与质子泵抑制剂(PPI)联用严重影响疗效,PFS 显著缩短 14.5 个月;空腹及餐后 Cmax 分别下降 80%、41%,空腹 AUC 下降 62%

  • 片剂优势:可与食物同服或不同服;使用其游离碱活性成分添加琥珀酸作为 pH 调节剂,消除与抗酸剂的药物间相互作用;与 PPI 联用不影响疗效;提高服药便利性,避免漏服

  • 国家医保目录 2025 年申报:石药欧意哌柏西利片作为申报品种,参照药为哌柏西利胶囊(医保目录内、2024 年第十批集采品种),明确"片剂可消除与抗酸剂的药物间相互作用,与 PPI 联用不影响疗效;服药方式便利"

指南地位

  • CSCO 乳腺癌诊疗指南 2026 版:HR+、HER2- 局部晚期或转移性乳腺癌一线内分泌联合治疗,I 级推荐

  • 定位:晚期一线/二线经典方案,但不参与早期辅助治疗(PALLAS 研究失败)

图片

专利信息

中国核心化合物专利 2023 年 1 月 10 日已到期,已无专利障碍。

图片

注册分类

原研已获批上市,按化药4类申报。

02

疾病背景与治疗现状

图片

疾病背景

    乳腺癌是中国女性发病率第一的恶性肿瘤,其中 HR+/HER2- 亚型占约 70%。CDK4/6 抑制剂通过抑制细胞周期蛋白 D 驱动的 Rb 磷酸化,阻断乳腺癌细胞 G1→S 期进展,已成为 HR+/HER2- 晚期患者的一线标准治疗。

哌柏西利的核心场景是"HR+/HER2- 晚期乳腺癌":

① 晚期一线:与 AI 联合,绝经后 HR+/HER2- 局部晚期或转移性乳腺癌的初始内分泌治疗

② 晚期二线:与氟维司群联合(美国获批,中国说明书尚未批准此方案)

③ 不适用场景:早期乳腺癌辅助治疗——PALLAS 系列研究未达终点,哌柏西利无早期辅助适应症

对标竞品:

  • 阿贝西利(礼来→信达):适应症最全(早期+晚期一线+晚期内分泌耐药+ESR1 突变),唯一医保覆盖早期+晚期,2025 年国内全终端销售超 11 亿元,2023 年市占率 64.51%

  • 达尔西利(恒瑞):100% 中国人群数据,2021 年 12 月获批晚期适应症,2026 年 6 月获早期适应症,国产创新药突围

  • 瑞波西利(诺华):2023 年国内上市,OS 数据强,增速最快

  • 哌柏西利(辉瑞):全球首个 CDK4/6 抑制剂,循证最久、医生使用经验最深,但仅晚期适应症、无早期辅助、骨髓抑制显著,份额逐年下滑

图片

治疗现状

   当前 CDK4/6 抑制剂国内格局(2026 版):

  • 哌柏西利:化合物专利 2023 年 1 月到期,胶囊已国采,13 家本土仿制药获批;片剂 2024 年 6 月石药首仿、正大天晴第二家、浙江麒正在审

  • 阿贝西利:2025 年国内销售超 11 亿,市占率第一,2026 年 5 月科睿首仿获批(专利 2029 到期前批而不卖),2026 年 6 月 30 日礼来将中国大陆独家商业化权益移交信达

  • 达尔西利:2026 年 6 月早期适应症获批,打破阿贝西利早期独家垄断

  • 瑞波西利:诺华进口,增速最快,高端三甲稳步抢占

哌柏西利差异化优势:

  • 经典标杆:PALOMA 系列研究奠定晚期一线/二线标准治疗地位,全球真实世界数据最丰富、临床应用时间最久、医生使用经验最成熟

  • 给药方案:21 天给药+7 天停药(间歇式节拍治疗),骨髓毒性规律、可预判、可逆转

  • 片剂剂型升级:消除胶囊与 PPI 相互作用、服药便利

  • 医保已覆盖:2022 版医保目录纳入,2023 年 1 月落地生效,2026 年继续留在国家医保乙类

挑战:

① 专利已到期 + 胶囊红海:化合物专利 2023 年 1 月到期,胶囊已国采(创诺 118 元/瓶第一顺位,其他 138-170 元),13 家本土仿制药混战

② 无早期辅助适应症:PALLAS 研究失败,早期治愈赛道被阿贝西利独占 5 年、2026 年 6 月起被达尔西利分食

③ 骨髓抑制显著:3/4 级中性粒细胞减少发生率约 65%~70%(亚裔更高),虽属"软毒性"但需频繁监测血常规

④ 片剂集采专项在即:南京正大天晴、石药集团片剂仿制药 2026 年全面上市后,预计可能启动片剂专项集采

⑤ 原研份额萎缩:全球销售峰值为 2021 年 54.37 亿美元,此后逐年下滑,2024 年被阿贝西利反超。

03

市场前景分析

图片

全球&中国市场分析

  • 全球:哌柏西利 2021 年峰值 54.37 亿美元,此后逐年下滑;2024 年礼来阿贝西利(57.23 亿美元)反超成为 CDK4/6 销冠;2025 年诺华瑞波西利增速 57%,2026 年销售额预计将超过阿贝西利。

  • 中国:HR+/HER2- 乳腺癌 CDK4/6 抑制剂整体赛道空间超 60 亿元;哌柏西利 2023 年市占率已降至第二位(阿贝西利 64.51% 第一);胶囊集采后原研未中标,整体销售额已经开始降了。

    竞争格局预判

  • 胶囊剂型:13 家本土仿制药混战,国采已执行,红海化

  • 片剂剂型:石药(首仿)、正大天晴(第二家)、浙江麒正(在审)——剂型迭代窗口期

  • 原研辉瑞:份额持续萎缩,在院外渠道主动降价维持存在

  • 竞品挤压:阿贝西利(信达操盘)+ 达尔西利(恒瑞)+ 瑞波西利(诺华)三面夹击

  • 适应症天花板:仅晚期一线/二线,早期辅助赛道完全丢失

04

国内竞争格局

图片

参比制剂信息

  原研辉瑞爱博新® 片剂已进口中国(2022 年 8 月获批,25 mg / 125 mg),参比制剂明确,4 类仿制路径通畅。

图片

原料药登记信息

哌柏西利有28条登记号,原料供应充分。

图片

制剂上市信息

  • 原研辉瑞:爱博新® 片剂,2022 年 8 月中国获批,25 mg / 125 mg

  • 石药集团欧意药业:2024 年 6 月国内哌柏西利片首仿(化药 4 类),125 mg 主规格

  • 正大天晴:片剂仿制药已获批(国内除原研外第二家片剂仿制)

图片

在研情况

  • 浙江麒正药业:报产在审

05

总结

图片

产品优势

  • 经典标杆:全球首款 CDK4/6 抑制剂,PALOMA 系列研究循证最久,医生使用经验最深

  • 化合物专利已到期:2023 年 1 月中国核心化合物专利到期,4 类仿制无障碍

  • 片剂剂型升级:消除胶囊与 PPI 相互作用(与 PPI 联用 PFS 缩短 14.5 个月的痛点),服药便利

  • 医保已覆盖:2022 版医保目录纳入,2026 年继续留在国家医保乙类

  • 间歇式给药:21 天给药+7 天停药,骨髓毒性规律可控

  • 原研真实世界数据最丰富:晚期一线/二线标准治疗地位稳固

图片

应用前景

  • 哌柏西利片在中国走的是"化合物专利已悬崖 + 胶囊已国采红海 + 片剂剂型迭代 + 集采专项在即 + 原研份额萎缩 + 早期辅助永久丢失"的后周期路径,决胜点在"片剂剂型差异化 + 集采成本控制 + 规避胶囊红海"。

长期天花板与风险:

  • 天花板:哌柏西利固守晚期一线/二线存量市场,早期辅助永久丢失;2026 年国内销售已被阿贝西利反超且份额逐年下滑;片剂集采专项启动后单品种峰值受限

  • 风险①:胶囊国采红海先例(118 元起,降幅超 90%),片剂专项集采预期强烈,价格战不可避免

  • 风险②:早期辅助赛道永久丢失(PALLAS 失败),2026 年 6 月达尔西利早期适应症获批后,"阿贝西利+达尔西利"双雄格局固化,哌柏西利被挤出早期治愈赛道

  • 风险③:阿贝西利(信达操盘)+ 达尔西利(恒瑞)+ 瑞波西利(诺华)三面夹击,份额持续被挤压

  • 风险④:2027 年美国专利到期,全球仿制药冲击加剧,原研辉瑞进一步放弃中国市场防御

    立项建议:

  • 对观望企业:哌柏西利片剂仿制药集采专项在即 + 胶囊红海先例 + 早期辅助永久丢失 + 原研份额萎缩,不属于"高 ROI 仿制"品种;若无原料药自给 + 成本控制能力 + 肿瘤专科渠道,不建议纯跟风。

06

报告说明

图片

报告目录

《哌柏西利片深度立项评估与市场竞争力报告》交付目录


1. 执行摘要

1.1. 项目核心概述

  • 药物基本信息:通用名、商品名、化学结构、药理类别。

  • 项目定位:在中国 HR+/HER2- 乳腺癌占全部乳腺癌约 70%、CDK4/6 抑制剂 2024 年总体医疗机构销售额达 19.9 亿元(同比 +110.0%)、哌柏西利化合物专利 2023 年 1 月已到期的基底上,通过化药 4 类仿制路径切入"胶囊已集采红海 + 片剂剂型迭代"的特殊窗口。哌柏西利是"化合物专利已悬崖 + 胶囊已国采 + 片剂剂型迭代 + 早期辅助永久丢失"的存量博弈样本,立项决胜点在"胶囊 vs 片剂剂型选择 + 集采成本控制 + 规避胶囊红海"。

1.2. 关键发现与核心结论

  • 专利已悬崖:哌柏西利中国核心化合物专利于 2023 年 1 月 10 日到期,国内已有 13 家药企的哌柏西利胶囊仿制药获批上市(齐鲁、正大天晴、奥赛康、科伦、豪森等)。

  • 胶囊已国采:2024 年 12 月 30 日第十批国家集采公布中选结果,哌柏西利被正式纳入,上海创诺、海南先声、齐鲁、正大天晴、科伦、奥赛康 6 家企业中选,中选价格最低仅 118 元/瓶,降幅显著,集采结果于 2025 年 4 月起在全国各省市陆续执行。

  • 片剂首仿已落:2024 年 6 月 28 日石药集团欧意药业哌柏西利片获国家药监局批准上市,是该药物的片剂首仿;南京正大天晴的片剂仿制药获批;齐鲁针对该药物的片剂仿制药上市申请未获得批准;浙江麒正药业报产在审。

  • 早期辅助永久丢失:哌柏西利辅助治疗 PALLAS 系列研究未达终点,无早期乳腺癌辅助治疗适应症;2026 年 6 月 15 日恒瑞达尔西利早期适应症获批,国内早期辅助赛道变为"阿贝西利 + 达尔西利"双雄格局,哌柏西利被牢牢锁定在晚期一线/二线存量市场。

  • 份额已滑落:2023 年国内 CDK4/6 抑制剂市场份额——阿贝西利 64.51%(第一)、达尔西利 15.12%(第二)、哌柏西利 12.86%(第三);2024 年阿贝西利全球销售额 57.23 亿美元反超哌柏西利(43.67 亿美元),哌柏西利失去 CDK4/6 销冠地位。

1.3. 总体建议

  • 对已在胶囊集采中选企业(齐鲁、正大天晴、科伦、奥赛康、先声、创诺):

    胶囊已红海化,中选仅是"以价换量"的存量维持,毛利率被压缩至极限;建议同步布局片剂剂型迭代,以"剂型差异化 + 集采成本控制"双策略应对 2026 年后片剂专项集采预期。

  • 对片剂在研/已获批企业(石药欧意首仿、正大天晴在审、齐鲁未获批):

    片剂是哌柏西利"专利后周期"真正的差异化窗口——消除胶囊与 PPI 相互作用、服药便利,可辩护溢价;但需警惕 2026 年片剂专项集采启动,建议以"成本控制 + 渠道差异化(基层广阔市场)"策略入场,避免纯价格战。

  • 对观望企业:

    哌柏西利胶囊已无"首仿红利"可言(集采红海);片剂虽有差异化但仍面临 2026 后集采预期 + 早期辅助永久丢失 + 阿贝西利/达尔西利/瑞波西利三面夹击,不属于"高 ROI 仿制"品种;若无原料药自给 + 成本控制能力 + 肿瘤专科渠道,不建议纯跟风。


2. 项目背景与药物概况

2.1. 药物基本信息

2.2. 药理作用机制

2.3. 临床适应症与临床疗效数据

  • 中国获批适应症(仅晚期):HR+、HER2- 局部晚期或转移性乳腺癌,与芳香化酶抑制剂(AI)联合使用作为绝经后女性患者的初始内分泌治疗。

  • 关键短板:哌柏西利辅助治疗 PALLAS 系列研究未达终点,无早期乳腺癌辅助治疗适应症——这是其与阿贝西利(早期+晚期全场景,MONARCH-E 研究 7 年 IDFS 绝对获益 7.6%)、达尔西利(2026 年 6 月获早期适应症)最大的适应症差距。

  • 美国额外获批:与氟维司群联合用于内分泌治疗后进展的 HR+/HER2- 晚期乳腺癌(中国说明书尚未批准氟维司群联合方案)。

  • 循证地位:PALOMA 系列研究奠定晚期一线/二线标准治疗地位,是全球真实世界数据最丰富、临床应用时间最久、医生使用经验最成熟的 CDK4/6 抑制剂。

2.4. 项目立项背景与必要性

  • 场景特殊性:HR+/HER2- 乳腺癌占全部乳腺癌约 70%,CDK4/6 抑制剂 2024 年总体医疗机构销售额 19.9 亿元(同比 +110.0%),赛道高速扩容;但哌柏西利因 PALLAS 失败永久退出早期辅助赛道,只能固守晚期一线/二线存量市场。

  • 专利已到期 + 胶囊已集采:化合物专利 2023 年 1 月到期,胶囊 13 家仿制药混战,第十批集采 6 家中选、最低 118 元/瓶,胶囊红海化。

  • 片剂剂型迭代窗口:石药 2024 年 6 月片剂首仿,正大天晴在审,齐鲁片剂申请未获批准——国内布局片剂的企业仅 3 家,剂型迭代窗口期有限。

  • BE 与工艺门槛:片剂仿制药需开展"空腹 BE + 餐后 BE + 抗酸药(PPI)存在下空腹 BE"三项研究(FDA/EMA 要求),对研发能力要求高于普通口服仿制药。


3. 市场分析

3.1. 宏观市场环境分析(PEST)

  • 政策:哌柏西利 2022 版国家医保目录纳入、2023 年 1 月正式落地生效,仅覆盖晚期适应症,无早期辅助报销资格;第十批集采 2024 年 12 月公布、2025 年 4 月起执行;2025 年国家医保目录申报中石药哌柏西利片作为申报品种,明确"片剂可消除与抗酸剂的药物间相互作用,与 PPI 联用不影响疗效;服药方式便利"CDK4/6 抑制剂 2024 年总体医疗机构销售额 19.9 亿元(同比 +110.0%),2021-2024 年复合增长 169.2%;县域医院渠道 2024 年市场份额占比近 10%,销售规模同比 +181.8%,是增长最快的渠道。哌柏西利 2023 年国内市场份额 12.86%(第三位),原研辉瑞份额 2023 年降至 83.4%、2024 年小幅回升至 84.5%。

  • 经济:乳腺癌是中国女性发病率第一的恶性肿瘤,HR+/HER2- 亚型占约 70%;晚期患者需长期口服治疗,对药物可及性和依从性诉求强。

  • 社会:患者及家属对治疗便捷性和生活质量的要求日益提高,对“每日一次”的友好方案需求强烈。

  • 技术:哌柏西利 API 国内多家布局;胶囊剂型已成熟;片剂需通过"游离碱 + 琥珀酸 pH 调节剂"处方工艺消除与 PPI 相互作用,BE 需三项研究(空腹 + 餐后 + PPI 状态下空腹)。

3.2. 目标市场规模与预测

  • 疾病流行病学:HR+/HER2- 晚期乳腺癌新发基数庞大;CDK4/6 抑制剂 2024 年总体医疗机构销售额 19.9 亿元且高速扩容。

3.3. 患者流及诊疗路径分析

  • 路径 A:绝经后 HR+/HER2- 局部晚期或转移性乳腺癌 → 一线哌柏西利 + AI(CSCO 2026 I 级推荐)

  • 路径 B:HR+/HER2- 晚期内分泌治疗进展 → 美国获批哌柏西利 + 氟维司群(中国说明书尚未批准此方案,临床少用)

  • 路径 C:需长期 PPI 治疗的肿瘤患者 → 优选哌柏西利片剂(胶囊与 PPI 联用 PFS 缩短 14.5 个月)

  • 处方决策关键人:肿瘤内科(乳腺专科)、乳腺外科——与阿贝西利、达尔西利、瑞波西利的决策链高度重叠。

3.4. 市场需求特征

  • 临床医生(肿瘤内科):需要"经典方案 + 全球真实世界数据最丰富 + 骨髓毒性规律可控"的 CDK4/6 抑制剂,哌柏西利契合晚期一线/二线标准治疗;但早期辅助场景已被阿贝西利 + 达尔西利双雄拿走。

  • 药剂科:4 类仿制路径通畅(原研已进口、参比明确);胶囊已集采红海,片剂专项集采预期升温。

  • 支付方:哌柏西利 2022 版医保仅覆盖晚期,无早期辅助报销;集采后胶囊价格已降至 118 元/瓶起,片剂若进医保需以"消除 PPI 相互作用 + 服药便利"的差异化辩护溢价。


4. 竞争格局分析

4.1. 全球与中国市场主要产品格局

  • 全球:哌柏西利 2021 年峰值销售 54.37 亿美元,此后逐年下滑;2024 年礼来阿贝西利(57.23 亿美元)反超成为 CDK4/6 销冠;2025 年诺华瑞波西利增速 57%,2026 年销售额预计将超过阿贝西利。

  • 中国:原研辉瑞爱博新® 胶囊(2018.7)+ 片剂(2022.8)均已进口;胶囊仿制药 13 家获批(齐鲁 2020.12 首仿、正大天晴、奥赛康、科伦、豪森等);片剂仿制药石药欧意 2024.6.25 首仿,南京正大天晴的片剂仿制药获批;齐鲁针对该药物的片剂仿制药上市申请未获得批准;浙江麒正药业报产在审。

  • CDK4/6 抑制剂国内格局(2026):辉瑞哌柏西利、礼来阿贝西利、诺华瑞波西利、恒瑞达尔西利 4 款主流 + 轩竹生物吡洛西利、正大天晴库莫西利等国产创新药;2025 年起轩竹、复星等 5 款 CDK4/6 抑制剂陆续获批,国内上市的 CDK4/6 抑制剂已达 10 款。

4.2. 主要竞争对手分析

原研辉瑞爱博新®:

  • 胶囊 2018.7 进口,片剂 2022.8 进口

  • 2023 年原研份额降至 83.4%,2024 年小幅回升至 84.5%

  • 院外渠道主动降价至 6500 元/盒左右,形成"双通道"格局

  • 全球销售峰值为 2021 年 54.37 亿美元,此后逐年下滑

国产 CDK4/6 抑制剂竞品:

  • 阿贝西利(礼来→信达):适应症最全(早期+晚期一线+晚期内分泌耐药+ESR1 突变),唯一医保覆盖早期+晚期,2025 年国内全终端销售超 11 亿元,2023 年市占率 64.51% 第一;2026 年 5 月科睿首仿获批(专利 2029 到期前批而不卖);2026 年 6 月 30 日礼来将中国大陆独家商业化权益移交信达

  • 达尔西利(恒瑞):100% 中国人群数据,2021 年 12 月获批晚期适应症;2026 年 6 月 15 日获早期适应症,打破阿贝西利早期独家垄断

  • 瑞波西利(诺华):2023 年国内上市,OS 数据强,2025 年全球增速 57%,高端三甲稳步抢占

  • 库莫西利(正大天晴):2025 年 12 月获批 HR 阳性晚期乳腺癌二线;2026 年 5 月获批一线,全球首款 CDK2/4/6 抑制剂,骨髓抑制风险仅为 CDK4/6 抑制剂的 1/3

  • 吡洛西利(轩竹生物):2026 年 3 月扩展至一线适应症

4.3. 胶囊与片剂竞争力多维对比

  • 胶囊优势:原研使用经验最久、真实世界数据最丰富;集采后价格极低(118 元/瓶起);医生处方习惯成熟。

  • 胶囊劣势:必须随餐服用;与 PPI 联用 Cmax 降 80%、AUC 降 62%,PFS 缩短 14.5 个月;约 13% 空腹人群吸收极低。

  • 片剂优势:可与食物同服或不同服;添加琥珀酸作为 pH 调节剂,与 PPI 联用不影响暴露量;不含乳糖和明胶;泡罩包装便于周期管理;消除胶囊临床痛点。

  • 片剂劣势:国内仅石药 、天晴2家获批,原研份额被胶囊集采稀释;2026 后片剂专项集采预期强烈;BE 需三项研究(空腹+餐后+PPI 状态),研发门槛高于胶囊。

4.4. 项目综合评估(SWOT)

  • 优势:全球首个 CDK4/6 抑制剂,PALOMA 系列研究循证最久,医生使用经验最深;化合物专利已到期,4 类仿制无障碍;片剂剂型升级消除胶囊与 PPI 相互作用、服药便利;医保已覆盖晚期适应症;间歇式给药骨髓毒性规律可控;2024 年 CDK4/6 抑制剂市场 19.9 亿元且同比 +110%,赛道高速扩容。

  • 劣势:无早期辅助治疗适应症(PALLAS 失败),永久退出早期治愈赛道;胶囊已集采红海(118 元/瓶起,降幅超 90%);2023 年国内市场份额滑落至第三位(12.86%);原研全球销售峰值为 2021 年 54.37 亿美元,此后逐年下滑;片剂 BE 需三项研究,研发门槛高;2026 后片剂专项集采预期强烈。

  • 机会:片剂剂型迭代窗口(国内仅石药 1 家获批、正大天晴在审、齐鲁未获批);县域医院渠道 2024 年销售同比 +181.8%,是增长最快的渠道;原研辉瑞份额持续被仿制药挤压;"经典方案 + 全球真实世界数据最丰富"在晚期一线/二线标准治疗基本盘稳固。

  • 威胁:阿贝西利(信达操盘)+ 达尔西利(恒瑞,2026.6 早期适应症获批)+ 瑞波西利(诺华)+ 库莫西利(正大天晴)四面夹击;恒瑞达尔西利早期适应症获批后"阿贝西利+达尔西利"双雄格局固化;国产创新药(吡洛西利、伏维西利等)密集获批,赛道白热化;2026 后片剂专项集采预期。


5. 政策与法规环境

5.1. 国家产业政策导向

  • CDK4/6 抑制剂是 HR+/HER2- 乳腺癌标准治疗,国家医保已覆盖哌柏西利晚期适应症(2022 版医保目录,2023.1 落地);第十批集采 2024.12 公布、2025.4 执行;2026 年 6 月恒瑞达尔西利早期适应症获批打破阿贝西利早期独家垄断;国内 CDK4/6 抑制剂已达 10 款,赛道从"外资主导"转向"仿创同台、机制迭代"。

5.2. 药品监管法规要求

  • 药品注册分类及申报路径


6. 技术可行性分析

6.1. 原料药与制剂工艺评估

  • 哌柏西利化合物专利已到期,API 国内多家布局,供应成熟。

胶囊制剂:明胶胶囊壳,工艺成熟,13 家仿制药已过评。

片剂制剂关键点:

  • 处方:使用哌柏西利游离碱活性成分 + 琥珀酸作为 pH 调节剂(核心剂型专利点,需规避或授权)

  • 薄膜包衣,不含乳糖、不含明胶

  • 含量均匀度(25 mg 低剂量规格关键)

  • 有关物质:工艺杂质 + 降解杂质

  • 溶出曲线对齐原研片剂

6.2. BE研究的特殊性

  • 空腹 BE:健康受试者空腹状态下与原研片剂生物等效

  • 餐后 BE:中脂餐条件下与原研片剂生物等效

  • 抗酸药存在下空腹 BE:受试者提前 4-5 天给予 PPI(雷贝拉唑)达到药效学稳态,空腹条件下给予受试制剂,证明高 pH 环境下与原研片剂生物等效——这是哌柏西利片剂仿制药最关键的 BE 研究,对制剂工艺要求极高

  • 生物等效性标准:AUClast 及 Cmax 几何均数比值 90% CI 在 0.8-1.25 范围内


7. 财务预测与效益分析

7.1. 投资估算

  • 研发投入(包括药学研究和BE试验)。

7.2. 收入与成本预测

  • 驱动变量:HR+/HER2- 晚期新发基数、CDK4/6 抑制剂渗透率、哌柏西利在 CDK4/6 中份额(受阿贝西利/达尔西利/瑞波西利挤压)、单患者年费用(胶囊集采 118 元/瓶起 vs 片剂溢价空间)、原研辉瑞份额变化。

关键杠杆:

  • 胶囊:集采中选是"以价换量",毛利率极低;中选企业靠规模+成本优势维持

  • 片剂:剂型差异化窗口期(2024-2026),2026 后专项集采预期;能否在集采前建立渠道壁垒是关键

  • 成本控制:原料药自给 + 制剂工艺优化是胶囊集采生存的关键;片剂需通过"剂型差异化+成本控制"双策略

7.3. 关键财务指标评价

  • 静态与动态投资回收期。

  • 净现值(NPV)、内部收益率(IRR)测算。

  • 盈亏平衡分析。

7.4. 社会与经济效益

  • HR+/HER2- 晚期乳腺癌患者获得"集采降价 + 医保覆盖"的可及性提升;胶囊 118 元/瓶的集采价让月费用降至 1500-2500 元(医保后),大大提高了药物可及性;片剂剂型升级解决了胶囊与 PPI 相互作用的临床痛点。属 CDK4/6 抑制剂"专利后周期"的典型样本,社会效益(医保基金节约 + 患者可及)大于单企业财务爆量逻辑。


8. 风险分析与管理策略

8.1. 技术风险

  • 片剂 BE 第三项"抗酸药存在下空腹 BE"失败风险高——这是哌柏西利片剂仿制最核心的技术门槛,对制剂工艺要求极高;琥珀酸 pH 调节剂处方专利规避需专项论证;25 mg 低剂量规格含量均匀度控制。

8.2. 市场风险

  • 风险①:胶囊集采红海,中选企业毛利率极低;风险②:片剂 2026 后专项集采预期,首仿红利窗口期有限;风险③:早期辅助赛道永久丢失(PALLAS 失败),2026 年 6 月达尔西利早期适应症获批后"阿贝西利+达尔西利"双雄格局固化;风险④:阿贝西利(信达操盘)+ 达尔西利(恒瑞)+ 瑞波西利(诺华)+ 库莫西利(正大天晴)四面夹击

8.3. 政策与支付风险

  • 第十批集采已执行(2025.4 起),片剂专项集采预期强烈;2026 年恒瑞达尔西利早期适应症获批打破阿贝西利早期独家,哌柏西利被挤出早期辅助赛道;国产创新药(库莫西利、吡洛西利等)密集获批,赛道白热化。

8.4. 运营风险

  • 原料药供应受国际供应链或环保政策影响

8.5. 风险应对措施

  • 针对各类风险的具体规避、转移、减轻和接受策略——本品种核心是"专利后周期存量博弈",所有动作围绕"胶囊集采生存 + 片剂差异化窗口"展开:胶囊中选企业以成本控制为生命线;片剂在研企业加速 BE + 抢集采前窗口;新入局者需评估"胶囊红海 + 片剂集采预期"双重压力,若无原料药自给 + 成本控制能力 + 肿瘤专科渠道,不建议纯跟风。


9. 结论与战略建议

9.1. 项目综合评估

  • 总结项目的极高商业价值与极高技术风险。

9.2. 立项决策建议

哌柏西利胶囊已无"首仿红利"可言(集采红海);片剂虽有差异化但仍面临 2026 后集采预期 + 早期辅助永久丢失 + 阿贝西利/达尔西利/瑞波西利/库莫西利四面夹击,不属于"高 ROI 仿制"品种;若无原料药自给 + 成本控制能力 + 肿瘤专科渠道 + 片剂 BE 三项研究技术储备,不建议纯跟风。

9.3. 后续行动建议

  • 明确项目推进的关键里程碑、制定详细的研发计划、预算与资源配置方案。


图片

分享让更多人看看

图片